
22 Ago CONFERIMENTO IN HOLDING. APPROCCIO LOOK-TROUGH E TEST DI PREVALENZA DEL COMMA 2-BIS ART. 177 TUIR: UN ESEMPIO NUMERICO
Per comprendere l’applicazione pratica dell’approccio look-through e del test di prevalenza previsti dall’art. 177, comma 2-ter del TUIR, analizziamo un caso numerico concreto basato su una struttura societaria a catena.
Riportiamo di seguito l’esempio presente nella relazione illustrativa al Decreto Legislativo 13 dicembre 2024 n. 192 recante “Revisione del regime impositivo dei redditi (IRPEF-IRES)”
Lo Scenario di Partenza
Il sig. Rossi possiede una partecipazione del 40% nella società non quotata Holding (che si qualifica come holding finanziaria ai sensi dell’art. 162-bis del TUIR). Rossi intende conferire questo 40% in una sua holding personale di nuova costituzione (NewCo), applicando il regime del realizzo controllato.
Per verificare se l’operazione beneficia del regime agevolato, non basta che il 40% superi le soglie ordinarie. Bisogna “guardare attraverso” la Holding.
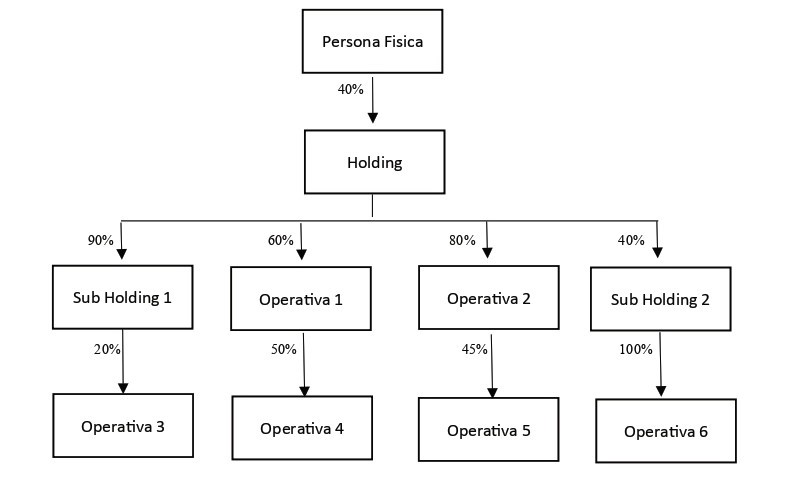
Ipotizziamo che la Holding possieda a sua volta le seguenti partecipazioni:
- Sub Holding 1. La Holding ne possiede il 90%.
- Sub Holding 1 possiede a sua volta il 20% della Società Operativa 3. Il valore contabile della società operativa 3 iscritto nel bilancio di Sub Holding 1 è pari a 60.000 €.
- Società Operativa 1. La Holding ne possiede il 60%. Il valore contabile della Società Operativa 1 iscritto nel bilancio di Holding è pari a 20.000 €.
- Società Operativa 1 possiede a sua volta il 50% della Società Operativa 4.
- Società Operativa 2. La Holding ne possiede l’80%. Il valore contabile della Società Operativa 2 nel bilancio di Holding è pari a 18.000 €.
- Società Operativa 2 possiede a sua volta il 45% di Società Operativa 5.
- Sub Holding 2. La Holding ne possiede il 40%.
- Sub Holding 2 possiede a sua volta il 100% di Società Operativa 6.
Ai fini dell’individuazione delle società da sottoporre al test di cui all’articolo 177, comma 2-ter occorre valutare le caratteristiche delle partecipate (holding o operative) e, inoltre, operare il look through esclusivamente con riferimento alle sub-holding di cui si detiene, tenuto conto del demoltiplicatore, una quota di partecipazioni tale da determinarne il controllo.
Quindi:
- La Società Operativa 3 rientra nel test in quanto è detenuta indirettamente da Holding, tramite Sub Holding 1, e la Holding ha una partecipazione di controllo (90%) in Sub Holding 1.
- La Società Operativa 1 rientra nel test in quanto è detenuta direttamente da Holding.
- La Società Operativa 2 rientra nel test in quanto è detenuta direttamente da Holding.
- La Società Operativa 4 non rientra nel test perché è detenuta indirettamente da Holding tramite società operativa (la Società Operativa 1).
- La Società Operativa 5 non rientra nel test in quanto è detenuta indirettamente da Holding tramite società operativa (la Società Operativa 2).
- La Società Operativa 6 non rientra nel test in quanto è detenuta indirettamente da Holding, tramite Sub Holding 2, ma la Holding non ha una partecipazione di controllo nella Sub Holding 2 (ha soltanto il 40%).
|
Società |
Rilevanza ai fini del test |
% di partecipazione con demoltiplicazione |
% soglia minima |
Valore contabile iscritto in bilancio |
Valore contabile demoltiplicato |
|
Società Operativa 1 |
SI
perché detenuta direttamente dalla Holding |
24% (40% x 60%) | si | 20.000.000 | 4.800.000 |
|
Società Operativa 2 |
SI perché detenuta direttamente dalla Holding |
32% (40% x 80%) |
si |
18.000.000 |
5.760.000 |
|
Società Operativa 3 |
SI perché detenuta indirettamente dalla Holding tramite Sub Holding 1 da essa controllata |
7,2% (40% x 90% x 20%) |
no |
60.000.000 |
4.320.000 |
|
Società Operativa 4 |
NO perché detenuta indirettamente dalla Holding tramite società operativa |
NA |
NA |
NA |
NA |
|
Società Operativa 5 |
NO perché detenuta indirettamente dalla Holding tramite società operativa |
NA |
NA |
NA |
NA |
|
Società Operativa 6 |
NO perché detenuta indirettamente dalla Holding tramite Sub Holding 2 da essa non controllata |
NA |
NA |
NA |
NA |
Fase 1: Calcolo delle partecipazioni indirette (Effetto Demoltiplicativo)
Si calcola la quota di partecipazione indiretta che Rossi detiene nelle singole società sottostanti per verificare se superano le soglie del comma 2-bis (ipotizziamo la soglia del 20% dei diritti di voto per società non quotate).
Nota bene: il calcolo viene eseguito solo per le società operative che rientrano nel test.
- In Società Operativa 1:
Quota indiretta=40% (Rossi in Holding) moltiplicato per 60% (Holding in Società Operativa 1) = 24%
Esito: SOPRA SOGLIA (24% è maggiore di 20%).
- In Società Operativa 2:
Quota indiretta = 40% (Rossi in Holding) moltiplicato per 80% (Holding in Società Operativa 2) = 32%
Esito: SOPRA SOGLIA (32% è maggiore al 20%).
- In Società Operativa 3 (attraverso Sub-Holding 1):
Si moltiplicano le quote lungo la catena di controllo: (40% x 90% x 20%).
Quota indiretta = 40% (Rossi in Holding) x 90% (Holding in Sub Holding 1) x 20% (Sub Holding 1 in Società Operativa 3) = 7,2%
Esito: SOTTO SOGLIA (7,2% è inferiore al 20%).
Fase 2: Il Test di Prevalenza Monetario
Identificate le società che rientrano nel test e le partecipazioni “Sopra Soglia” e “Sotto Soglia”, si esegue il test di prevalenza. Il calcolo si basa sui valori contabili demoltiplicati delle società operative che rientrano nel test.
Applichiamo la formula per verificare la prevalenza (maggiore del 50%):
Valore contabile complessivo delle partecipazioni rilevanti ai fini del test: (A) = 14.880 (4.800 + 5.760 + 4.320)
Valore contabile complessivo delle partecipazioni rilevanti con % sopra la soglia minima: (B) =10.560 (4.800 + 5.760)
10.560 / 14.880 = 70,97%
Risultato del Test: Il valore delle partecipazioni sopra soglia (10.560 euro) rappresenta il 70,97% del totale. E’ superata quindi la soglia del “più del 50%” richiesta dalla norma.
L’Impatto sui Flussi e gli Effetti Fiscali (Neutralità Raggiunta)
Rossi ottiene quindi l’accesso al regime del realizzo controllato ex art. 177, comma 2-bis del TUIR. Vediamo i flussi fiscali dell’operazione:
Valori di Riferimento del Conferimento
- Costo fiscalmente riconosciuto della quota di Rossi (40% di Holding): Ipotizziamo sia pari a 150.000 €.
- Valore normale/mercato effettivo della quota di Rossi: Ipotizziamo sia pari a 500.000 €.
Flusso Contabile in NewCo (La Holding Personale di Rossi)
Per attivare la “neutralità indotta” del realizzo controllato, la nuova holding personale di Rossi (NewCo) recepisce la quota di Holding applicando il principio dello specchio contabile:
- NewCo iscrive la partecipazione ricevuta nell’attivo per un valore di 150.000 €.
- Di conseguenza, il patrimonio netto di NewCo aumenta esattamente di 150.000 € (Capitale Sociale + eventuale sovrapprezzo).
Flusso Fiscale per il Socio Rossi (Plusvalenza Zero)
Il valore di realizzo fiscale dell’operazione viene agganciato al valore di incremento del patrimonio netto della conferitaria (150.000 €):
Plusvalenza = Valore di realizzo (150.000 euro) – costo fiscale della quota (150.000 euro)
Esito finale: L’operazione avviene in totale neutralità fiscale. Rossi ha trasferito il proprio asset industriale in una struttura societaria piramidale senza dover versare alcuna imposta sostitutiva o IRPEF sulle plusvalenze latenti (pari a 350.000 € di capital gain sospeso).
Il Vincolo Successivo: L’Holding Period PEX di 5 Anni
Il superamento del test sposta la tassazione in avanti nel tempo, attivando però il meccanismo antielusivo del comma 2-quater.
Sempre tenendo conto di tutti i requisiti previsti dall’art. 87 TUIR per poter applicare la PEX, e in relazione al solo comma 2-bis dell’art. 177 TUIR, se NewCo decidesse in futuro di vendere le quote di Holding H, non basterà il normale possesso di 12 mesi per usufruire dell’esenzione PEX (95% di esenzione IRES). La società dovrà mantenere ininterrottamente in portafoglio le quote per almeno 60 mesi (5 anni) prima della cessione per non perdere l’agevolazione.


I commenti non sono permessi in questo momento